Arzt. Anwalt. Steuerberater.
Ihr Versorgungswerk gilt als sicher.
Aber reicht das?
Renditen von zuletzt teils unter 3 %, Verluste in Milliardenhöhe. Zeit, genauer hinzusehen.
✕Pflichtbeiträge und Zuzahlungen landen im Kollektivtopf – ohne dass Sie Einfluss darauf haben, wie Ihr Geld angelegt wird.
✓Das Fairsorgungswerk ergänzt Ihr Versorgungswerk: gleiche Steuervorteile, lebenslange Rente – aber Ihr Kapital arbeitet in Ihrem eigenen ETF-Portfolio.
Kammerberufler gelten als bestens abgesichert. Der Blick in die Geschäftsberichte zeigt ein anderes Bild – fünf Fakten, mit Quelle.
🏦
−700 Mio.
Bayerische Versorgungskammer
1,6 Mrd. Euro in teils riskante US-Immobilien investiert. Nach 163 Mio. Euro Wertberichtigung für 2024 sind weitere rund 690 Mio. Euro gefährdet. Fast 3 Mio. Versicherte betroffen.
Quelle: Jahresbericht BVK / FAZ
🦷
−1 Mrd.
Zahnärzte Berlin: Kapital vernichtet
Rund die Hälfte des verwalteten Kapitals durch Fehlinvestitionen verloren – u. a. Hotelprojekte und ein insolventes Start-up. Rund 10.000 Zahnärzte betroffen, Experten rechnen mit 20–30 % Rentenkürzung.
Quelle: FAZ / Business Insider, 2026
⚖️
3,66 %
Rechtsanwälte NRW
Das Versorgungswerk der Rechtsanwälte NRW erzielte 2024 eine Nettorendite von gerade einmal 3,66 % – inflationsbereinigt kaum positiv.
Quelle: vsw-ra-nw.de / Handelsblatt
📋
2,86 %
Steuerberater Baden-Württemberg
Nettorendite von nur 2,86 % – im Vorjahr sogar −3,25 %. Nach Abzug der Inflation bleibt real kaum etwas übrig.
Quelle: stbvw-bw.de
🩺
3,35 %
Landesärztekammer Hessen
Nettoverzinsung von 3,35 % bei der Landesärztekammer Hessen. Bei 2 % Inflation bleibt real kaum mehr als ein mageres Plus.
Quelle: laekh.de
Rendite-Vergleich
3,66 % vs. 7,90 %: Was das für Ihr Kapital bedeutet
Versorgungswerk Rechtsanwälte NRW (3,66 % p.a.)
Fairsorgungswerk / MSCI World (7,90 % p.a.)
Beispielrechnung — 500 €/Monat über 30 Jahre
Versorgungswerk (3,66 %)326.747 €
Fairsorgungswerk (7,90 %)730.225 €
Ihr Unterschied+403.478 €
3,66 %
Versorgungswerk Rechtsanwälte NRW 2024
7,90 %
30-Jahres-Rendite des MSCI World
+124 %
mehr Kapital nach 30 Jahren
Die 3,66 % der Rechtsanwälte NRW sind dabei noch ein vergleichsweise gutes Ergebnis: Andere Versorgungswerke erzielten 2024 schwächere Renditen – etwa die Steuerberater Baden-Württemberg mit 2,86 % oder die Landesärztekammer Hessen mit 3,35 %.
Was macht den Unterschied?
Der Zinseszins-Effekt über 30 Jahre ist enorm: Die 4,24 Prozentpunkte zwischen Versorgungswerk und der 30-Jahres-Rendite des MSCI World bedeuten nicht etwa 4 % mehr, sondern mehr als das Doppelte an Endkapital. Denn jeder zusätzliche Ertrag arbeitet Jahr für Jahr wieder mit.
Das Fairsorgungswerk nutzt diese Dynamik: Gleiche steuerliche Rahmenbedingungen, gleiche lebenslange Rente — aber Ihr Kapital arbeitet in einem breit diversifizierten ETF-Portfolio.
Das Fairsorgungswerk ist eine Ergänzung zum Versorgungswerk — keine Ablösung. Sie behalten alle bestehenden Ansprüche.
Sie treffen jeden Tag individuelle Entscheidungen für die Menschen, die Ihnen vertrauen. Warum sollte ausgerechnet Ihre Altersvorsorge nach einem Standardmodell funktionieren?
✅
Vollständig steuerlich absetzbar
Wie beim klassischen Versorgungswerk — bis zu den gesetzlichen Höchstgrenzen voll absetzbar, auf Wunsch geprüft mit Ihrem Steuerberater.
📈
Sie wählen die Anlagestrategie
Kein Kollektivpool, keine unbekannten Investments. Sie entscheiden: ETF-Portfolio nach Ihrem Wunsch und Risikoprofil.
🏦
Lebenslange Rente
Auszahlung als lebenslange Rente — gleiche Rahmenbedingungen wie beim Versorgungswerk, nur mit besserem Kapital.
🔒
Volle Transparenz
Sie sehen, wie Ihr Portfolio investiert ist und wie es sich entwickelt — statt einer Jahresrendite aus einem undurchsichtigen Kollektivtopf.
💡
Transparente Kosten
Keine versteckten Gebühren. Alle Kosten werden vorab offen kommuniziert — damit Sie wissen, wofür Sie bezahlen.
🤝
Persönliche Beratung
Persönliche Beratung durch Experten, spezialisiert auf Kammerberufe — transparent, individuell und auf Ihren konkreten Bedarf zugeschnitten.
💡
Das Fairsorgungswerk ersetzt nicht Ihr Versorgungswerk. Es ergänzt es — vor allem für freiwillige Mehrbeiträge und steueroptimierte Jahresend-Zahlungen. Ihre bestehenden Anwartschaften bleiben vollständig erhalten.
Steuerersparnis-Rechner
Berechnen Sie Ihren persönlichen Vorteil
Passen Sie die Parameter an Ihre Situation an und sehen Sie, was der Steuer-Hebel für Sie bedeutet.
Jährlicher Beitrag10.000 €
2.000 €50.000 €
Grenzsteuersatz42 %
25 %45 %
Rendite p.a. (Annahme)7 %
3 %10 %
Jahre bis Renteneintritt25 Jahre
5 Jahre40 Jahre
Risikohinweis: Modellrechnungen ohne Garantie. Die 30-Jahres-Rendite des MSCI World (~7,90 % p.a.) ist ein historischer Wert und kein verlässlicher Indikator für die Zukunft. Ein Totalverlust ist möglich. Keine Anlage- oder Steuerberatung.
Potenzielle Monatsrente (Modell)
—
Vereinfachte Modellgröße ohne Garantiecharakter
Eigenbeitrag gesamt
—
Steuerersparnis
—
Effektiver Eigenaufwand
—
Kapital ohne Hebel
—
Kapital mit Steuer-Hebel
—
Mehrwert durch Reinvestment
—
Kapitalentwicklung über die Laufzeit
Nicht nur Rente
Auch Ihr Schutz hat Lücken.
Ihr Versorgungswerk entscheidet auch über Ihre Absicherung bei Krankheit und Berufsunfähigkeit. Und genau da wird es oft kritisch.
🏥
Private Krankenversicherung
Versorgungswerkmitglieder sind im Rentenalter in der Regel freiwillig gesetzlich krankenversichert. Das bedeutet: Sie zahlen auf alle Einnahmen volle GKV-Beiträge — auf Versorgungswerkbezüge, Mieteinnahmen und sogar auf Kapital aus dem Praxisverkauf (§ 240 SGB V). Die PKV ist für Kammerberufler daher meist die deutlich sicherere und langfristig preiswertere Lösung.
Keine GKV-Beitragspflicht auf alle Einnahmen im Alter
Schutz vor steigenden GKV-Beiträgen im Rentenalter
Langfristig kalkulierbare Beiträge mit PKV
Kein Beitragsrisiko auf Praxisverkaufserlöse oder Mieteinnahmen
🛡️
Berufsunfähigkeitsschutz
Das Versorgungswerk zahlt in der Regel nur bei vollständiger Berufsunfähigkeit – häufig erst, wenn Sie Ihre berufliche Tätigkeit komplett aufgeben. Wer nur noch eingeschränkt arbeiten kann, geht oft leer aus. Zudem ist die Rente meist zu niedrig und kaum an Ihren Bedarf anpassbar.
Leistung in der Regel schon ab 50 % Berufsunfähigkeit
Flexible Anpassung bei Lebensveränderungen (Nachversicherung)
🔓
Ungebunden. Komplett. Das Fairsorgungswerk ist kein Angebot der Versorgungswerke und steht in keiner Verbindung zu ihnen. Kein Versorgungswerk beauftragt, bezahlt oder unterstützt uns – wir sind ausschließlich Ihnen gegenüber verpflichtet.
Wer steckt dahinter?
Warum wir das machen.
Wir haben das Fairsorgungswerk ins Leben gerufen, weil wir immer wieder dasselbe sehen: Gerade gutverdienende und selbständige Kammerberufler wiegen sich in Sicherheit – im festen Glauben, ihr Versorgungswerk sei der heilige Gral der Altersvorsorge.
Ist es aber nicht. Die Zahlen auf dieser Seite sind kein Zufall, sondern die Folge eines Systems, in dem Sie weder mitentscheiden noch nachvollziehen können, was mit Ihrem Geld passiert.
Wir sind ungebunden, arbeiten nicht für die Versorgungswerke und verdienen nichts an deren Produkten. Unsere Aufgabe ist es, Ihnen zu zeigen, wo Ihr Kapital wirklich steht – und was möglich wäre.
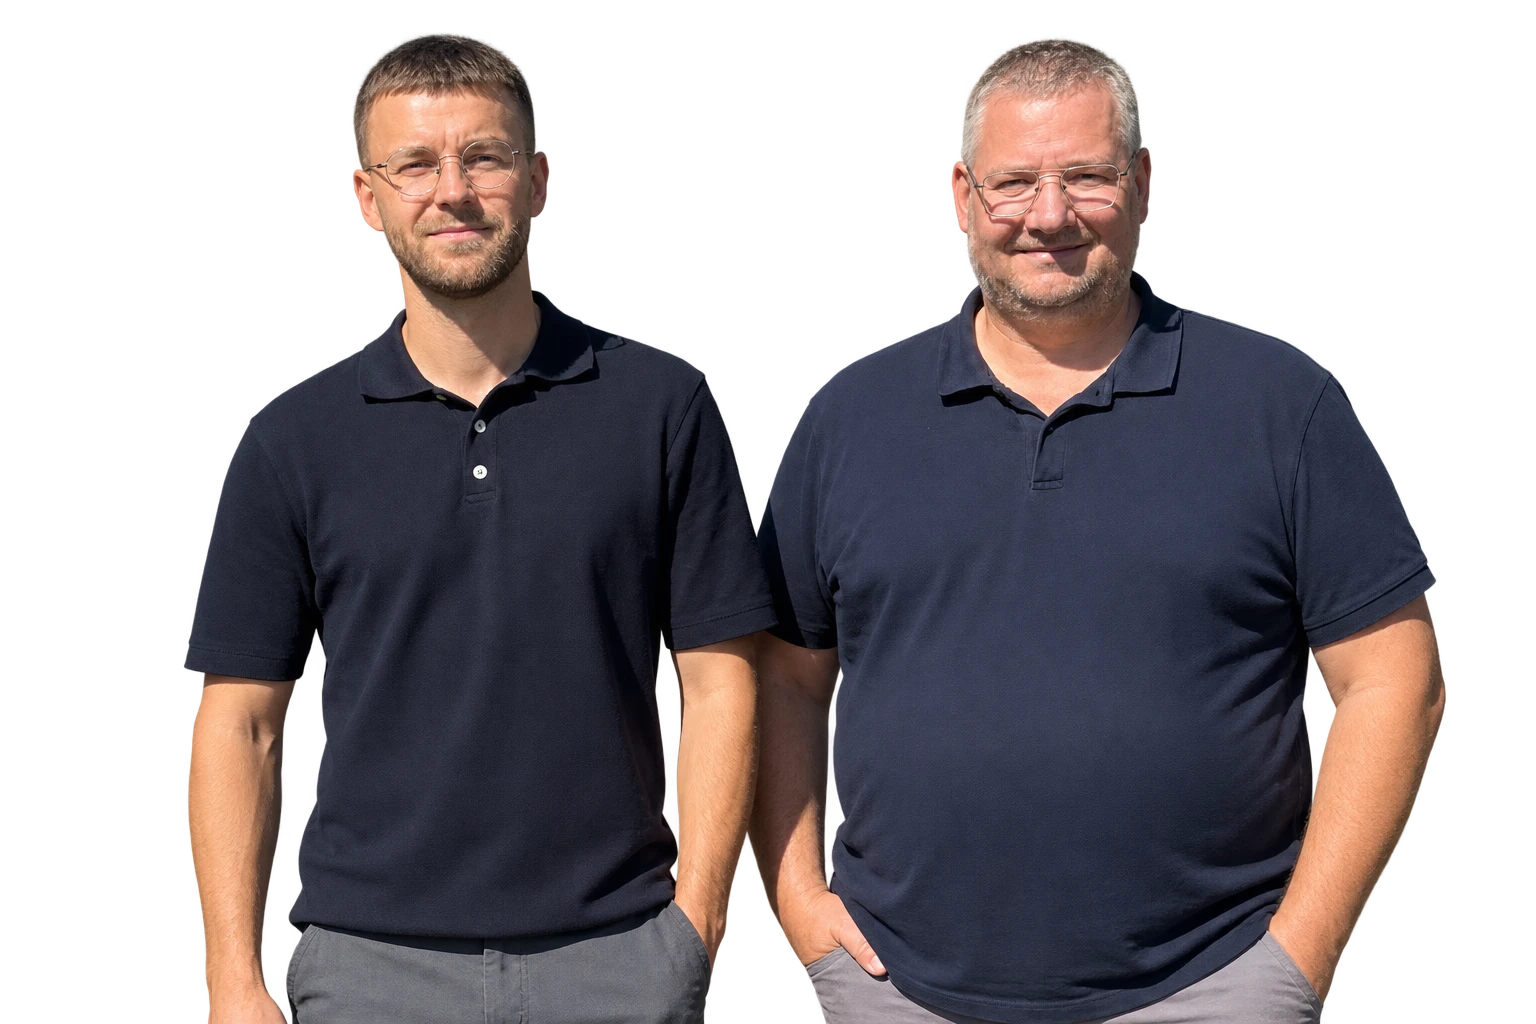
Jannik Menten & Marcel Salmikeit
The Finance Athletes GmbH & Co. KG · Salcro GmbH · Koblenz
Häufige Fragen
Was Sie wissen möchten
🧩
Kurz vorweg: Ergänzung, kein Wechsel. Sie bleiben in Ihrem Versorgungswerk, Ihre Pflichtbeiträge und Ansprüche bleiben unverändert. Das Fairsorgungswerk kommt zusätzlich hinzu – für Ihre freiwilligen Mehrbeiträge.
Nein – und das ist der wichtigste Punkt: Das Fairsorgungswerk ist kein Wechsel und kein Ersatz für Ihr Versorgungswerk. Sie bleiben Mitglied, Ihre Pflichtbeiträge laufen unverändert weiter. Das Fairsorgungswerk kommt zusätzlich hinzu – für Geld, das Sie über die Pflicht hinaus für Ihre Altersvorsorge einsetzen möchten.
Nein. Es wird nichts gekündigt, übertragen oder umgeschichtet. Ihre bereits erworbenen Anwartschaften sowie der Schutz Ihres Versorgungswerks bleiben vollständig erhalten. Im Alter erhalten Sie Ihre Rente aus dem Versorgungswerk wie bisher – und die Rente aus dem Fairsorgungswerk obendrauf.
Für alles, was Sie über Ihre Pflichtbeiträge hinaus in die Altersvorsorge stecken möchten: freiwillige Mehrbeiträge, steueroptimierte Jahresend-Zahlungen oder frei verfügbaren steuerlichen Spielraum. Statt dieses Geld freiwillig in den Kollektivtopf des Versorgungswerks zu geben, entscheiden Sie selbst, wo es arbeitet.
Ja. Die Beiträge sind – wie beim Versorgungswerk – bis zu den gesetzlichen Höchstgrenzen vollständig steuerlich absetzbar. Da Ihre Pflichtbeiträge zum Versorgungswerk auf dieselben Höchstgrenzen angerechnet werden, prüfen wir gemeinsam mit Ihrem Steuerberater, wie viel Spielraum daneben noch bleibt.
Als lebenslange Rente – zusätzlich zu Ihrer Rente aus dem Versorgungswerk. Der Unterschied liegt in der Ansparphase: Ihr Kapital arbeitet in einem breit gestreuten ETF-Portfolio nach Ihrem Risikoprofil statt in einem intransparenten Kollektivpool.
Für Kammerberufler, die über die Pflicht hinaus vorsorgen möchten, PKV-versichert sind (oder Interesse daran haben) und Kapitalhoheit über ihre Vorsorge wünschen. Besonders attraktiv für Berufseinsteiger sowie Kammerberufler zwischen Mitte 30 und Mitte 40 mit noch 20+ Jahren Laufzeit.
ETF unterliegen Marktschwankungen — Versorgungswerke auch, nur weniger transparent. Über 20–30 Jahre zeigen breit diversifizierte ETF historisch deutlich bessere Ergebnisse. Auch Versorgungswerke mussten zuletzt hohe Abschreibungen, etwa auf US-Immobilien, verbuchen. Wichtig: Historische Renditen sind keine Garantie für die Zukunft.
Nein. Wir sind ungebunden: Kein Versorgungswerk beauftragt, bezahlt oder unterstützt uns, und wir verdienen nichts an deren Produkten. Deshalb können wir Ihnen offen zeigen, wo Ihr Kapital steht – und was zusätzlich möglich wäre.
In 30 Minuten analysieren wir Ihre Situation: Versorgungswerk, Steuerwirkung, Absicherung und Ihr Potenzial bis zum Renteneintritt. Danach erhalten Sie auf Wunsch eine konkrete Modellrechnung. Kostenlos, unverbindlich, ohne Verkaufsmasche.
Nächster Schritt
Sie haben die Zahlen gesehen. Jetzt haben Sie die Wahl.
30 Minuten. Kostenlos. Unverbindlich. Wir rechnen Ihr Versorgungswerk, Ihre Steuerwirkung und Ihre Absicherung gemeinsam durch – ohne Verkaufsmasche.
Ungebunden · Nicht von Versorgungswerken beauftragt oder bezahlt · Nur Ihnen verpflichtet
Kein Tracking, keine Werbe-Cookies
Wir setzen keine Tracking-, Analyse- oder Marketing-Cookies ein. Dass Sie diesen Hinweis gesehen haben, wird nur lokal in Ihrem Browser gespeichert. Mehr in der Datenschutzerklärung.